카드는 편하지만, 결제일을 따로 두지 않으면 생활비가 언제 빠지는지 헷갈리기 쉽습니다. “통장에는 돈이 있는데, 갑자기 카드값이 나가서 잔액이 바닥났다”는 경험, 초보에게 흔합니다.
오늘은 카드 결제일과 생활비 주기를 한 줄로 맞추는 초보용 방법을 정리합니다. 특정 카드사나 앱 가입을 권하지 않습니다. 이미 쓰시는 카드·통장의 결제일·이체 기능만 활용하시면 됩니다.
왜 결제일이 생활비를 흔들까요
월급은 보통 한 달에 한 번 들어옵니다. 카드 결제일은 카드마다, 사람마다 다릅니다. 두 날짜가 어긋나면 이런 일이 생깁니다.
- 월급 직후에는 여유로운데, 결제일 직전에 잔액이 부족합니다.
- 생활비를 “이번 달 돈”으로 썼는데, 실제로는 지난달 카드 사용분이 빠져나갑니다.
- 여유 자금과 결제 자금이 한 통장에 섞여, 써도 되는 금액이 흐려집니다.
문제를 복잡하게 풀 필요는 없습니다. 결제일 기준으로 ‘결제용으로 남겨 둘 돈’을 먼저 표시하면 됩니다.
예시로 실수령액 약 220만 원을 가정합니다. (예시이며, 투자 권유가 아닙니다. 상품에 따라 원금 손실이 가능할 수 있으니 본인 상황에 맞게 판단해 주세요.)
한 줄로 맞추는 핵심
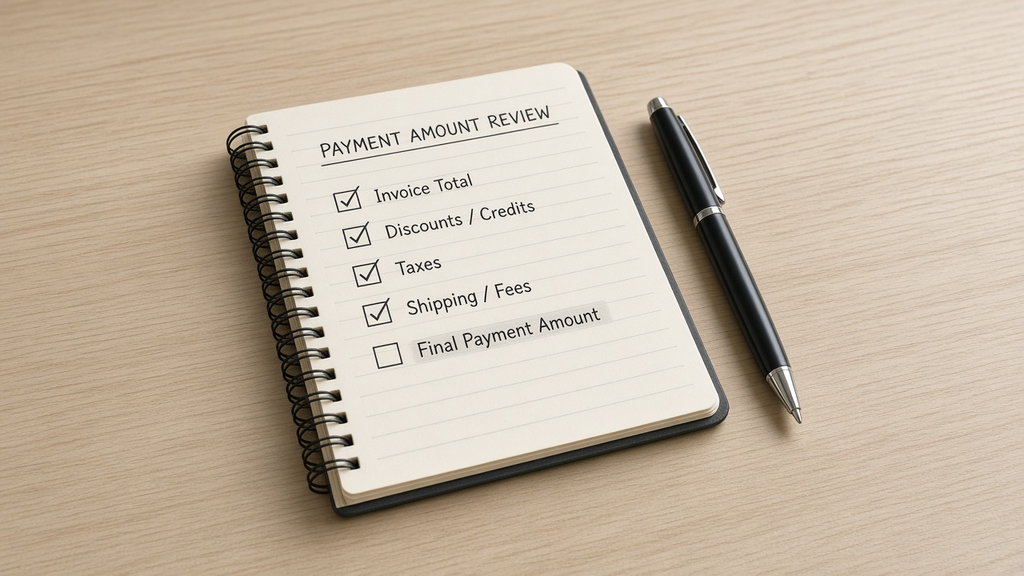
메모장에 이렇게 한 줄만 적어 보세요.
월급일 → (며칠) → 카드 결제일 / 결제 예정액 ○○만 원 / 생활비는 결제일 이후 남은 돈
예를 들어 월급일이 25일이고 카드 결제일이 매월 14일이라면, “월급 후 약 3주 뒤에 카드값이 나간다”는 감각을 숫자로 고정합니다.
실무에서 이렇게 적용합니다
1. 카드 앱(또는 명세서)에서 다음 결제 예정액을 확인합니다.
2. 결제용 통장에 그 금액(+여유 5~10만 원 정도)을 먼저 남겨 둡니다.
예시: 결제 예정 45만 원이면 50만 원 정도를 ‘손대지 않는 돈’으로 표시합니다.
3. 남은 금액을 이번 달 써도 되는 생활비로 봅니다.
실수령 220만 − 고정비 − 저축 − 카드 결제 준비금 = 가변 생활비
4. 결제일이 지난 뒤에는, 결제 준비금에서 실제로 빠져나간 금액만 확인하고, 남는 소액은 다음 달을 위해 다시 모아 둡니다.
카드를 여러 장 쓰신다면, 초보 단계에서는 주 결제 카드 1장의 결제일만 기준으로 맞춰도 충분합니다. 나중을 위해 결제일을 비슷하게 모아 두는 것도 방법입니다. (가능 여부는 카드사 정책에 따라 다릅니다.)
월급날과 결제일을 ‘같은 리듬’으로
이상적인 리듬은 사람마다 다르지만, 초보에게 쉬운 기준은 아래입니다.
- 월급이 들어오면 그날 또는 다음 날에 카드 결제 예정액을 확인합니다.
- 결제용으로 빼 둘 돈을 생활비보다 먼저 구분해 둡니다.
- 생활비는 “통장 잔액 전체”가 아니라 결제 준비금을 뺀 나머지로만 계산합니다.
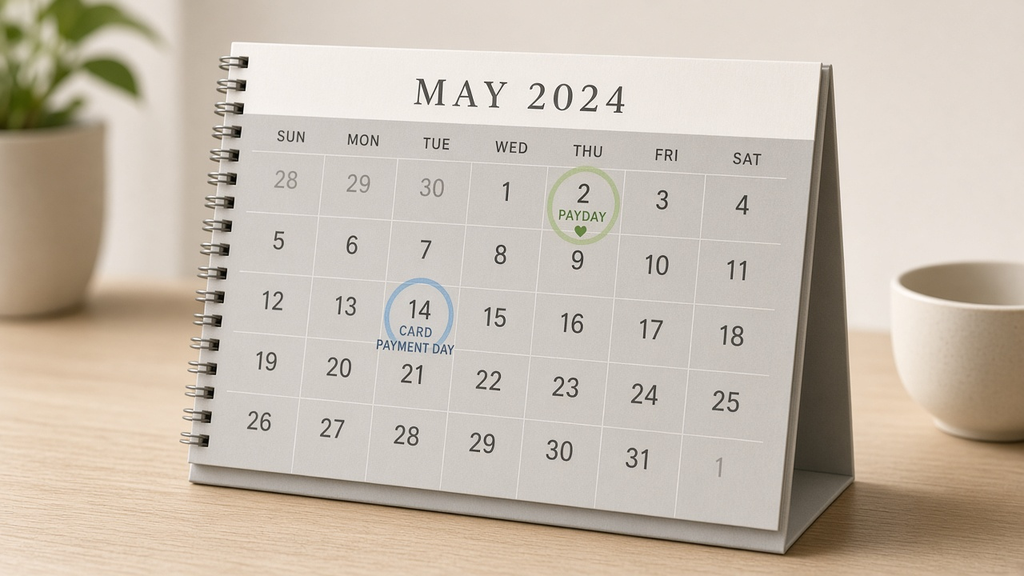
달력에 월급일과 결제일만 동그라미 쳐 두어도, 한 달의 현금 흐름이 눈에 들어옵니다.
정리
카드 결제일과 생활비를 맞추는 일은 화려한 재테크가 아닙니다. 결제일·결제액을 한 줄로 적어 두고, 그 돈을 먼저 남겨 두는 습관입니다. 이 한 줄만 있어도 “잔액은 있는데 카드값이 없어서 당황하는” 날이 줄어듭니다.
이번 주, 다음 카드 결제일과 예정액만 메모해 보세요. 그게 생활비 안정의 시작입니다.